এশিয়া-প্যাসিফিক অঞ্চলের বেশিরভাগ হতাশাজনক ডেটা এবং বাজারের একত্রীকরণের মধ্যে আগের দিনের আশাবাদ ম্লান হচ্ছে। কারণ, এই সপ্তাহে ইউরোজোন ও যুক্তরাষ্ট্রের গুরুত্বপূর্ণ ডেটা ও ইভেন্টের অপেক্ষায় রয়েছে বাজার।
এর ফলে, সপ্তাহের শুরুতে হওয়া লোকসান পুষিয়ে নিতে মার্কিন ডলারের চাহিদা বাড়ছে। তবে দ্বিতীয় সারির অর্থনৈতিক তথ্য আশানুরূপ না হওয়ায় ঊর্ধ্বমুখী গতি দুর্বল। এদিকে, কমোডিটি ও মার্কিন ট্রেজারি বন্ডের ইল্ড চাপে রয়েছে, আর শেয়ারের দাম কিছুটা বাড়ছে।
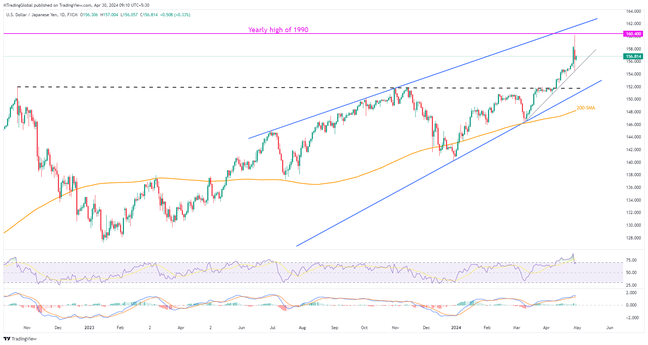
EURUSD ও GBPUSD সাম্প্রতিক উত্থানে বিরতি দিয়েছে। অন্যদিকে, আগের দিন 34 বছরের সর্বোচ্চ স্তর থেকে ঘুরে আসার পর USDJPY আবার ঊর্ধ্বমুখী হয়েছে।
একই সময়ে, AUDUSD ও NZDUSD কমেছে, আর তিন সপ্তাহের সর্বনিম্ন থেকে ঘুরে দাঁড়িয়েছে USDCAD।
ক্রিপ্টোর ক্ষেত্রে, 2023 সালের মার্চ থেকে US SEC Ethereum-এর সিকিউরিটি হিসেবে শ্রেণিবিন্যাসের বিষয়টি পর্যালোচনা করছে—এমন খবরের পর ETHUSD টানা দ্বিতীয় দিনের মতো চাপে রয়েছে। এদিকে, হংকংয়ে BTC ও ETH ETF চালু হলেও BTCUSD সপ্তাহের শুরুতে দুই সপ্তাহের সর্বনিম্ন স্তর থেকে যে পুনরুদ্ধার করেছিল, তা উল্টে গেছে।
প্রধান অ্যাসেটগুলোর সর্বশেষ দর ওঠানামা নিচে দেওয়া হলো:
- ব্রেন্ট তেল টানা দ্বিতীয় দিনের মতো দরপতনে রয়েছে। প্রতিবেদন লেখার সময় দিনের লেনদেনে 0.80% কমে প্রায় $76.60-এ নেমেছে।
- গোল্ড সর্বশেষ হিসাবে, $2,320-এর কাছাকাছি থেকে এক সপ্তাহের মধ্যে সবচেয়ে বড় ইন্ট্রাডে দরপতন হয়েছে।
- USD সূচক সপ্তাহের শুরুতে হওয়া লোকসান পুষিয়ে নিতে ক্রেতাদের আগ্রহ পাচ্ছে। লেখার সময় এর দর 105.95-এর কাছাকাছি।
- ওয়াল স্ট্রিট সামান্য লাভে লেনদেন শেষ করেছে, আর এশিয়া-প্যাসিফিক শেয়ার সামান্য বেড়েছে। অন্যদিকে, ইউরোপ ও যুক্তরাজ্যের শেয়ার বাজারের প্রাথমিক লেনদেনের সময় মিশ্র অবস্থায় রয়েছে।
- BTCUSD এবং ETHUSD দিনের মধ্যে দরপতনের মুখে পড়েছে। সর্বশেষ হিসাবে, এগুলোর দাম যথাক্রমে প্রায় $63,300 এবং $3,170।
মার্কিন ডলার ক্ষত সামলে নিচ্ছে…
দ্বিতীয় সারির কার্যকলাপ-সংক্রান্ত ডেটা প্রত্যাশার চেয়ে দুর্বল হওয়া এবং এ সপ্তাহের গুরুত্বপূর্ণ অনুঘটকগুলোর আগে সতর্ক আশাবাদের মধ্যে US ডলার সপ্তাহের শুরুতে দুর্বল ছিল। এ সপ্তাহের FOMC ও US কর্মসংস্থান ডেটা হতাশ করতে পারে—এমন আশঙ্কায় US ট্রেজারি বন্ডের ইল্ড কমে যাওয়াও USD-এর ওপর নিম্নমুখী চাপ সৃষ্টি করেছে। বিশেষ করে, ডেটা ও ইভেন্ট ঘিরে প্রত্যাশা অনেক বেশি থাকায় এই আশঙ্কা তৈরি হয়েছে। সোমবার US ডালাস ফেড ম্যানুফ্যাকচারিং বিজনেস ইনডেক্স আগের প্রকাশিত -14.4 থেকে কমে তিন মাসের সর্বনিম্ন -14.5-এ নেমেছে।
উল্লিখিত কারণগুলোর পাশাপাশি, মধ্যপ্রাচ্যের ভূরাজনৈতিক উত্তেজনা কমে আসাও গ্রিনব্যাকের ওপর চাপ সৃষ্টি করেছে। এর সঙ্গে যুক্তরাষ্ট্রের আয়ের মৌসুমের ইতিবাচক ফল ওয়াল স্ট্রিটের প্রধান সূচকগুলোকে এগিয়ে নিতে সহায়তা করেছে। তবে, এশিয়ার অর্থনীতিগুলো নিয়ে মিশ্র উদ্বেগের কারণে স্বর্ণের দাম মার্কিন ডলারের দুর্বলতায় সমর্থন পায়নি; এশিয়ার দেশগুলোই বিশ্বের সবচেয়ে বড় স্বর্ণ ক্রেতা। একইভাবে, জ্বালানি সরবরাহের ঘাটতি নিয়ে আশঙ্কা কমা এবং এশিয়া থেকে তেলের চাহিদা সম্ভবত দুর্বল হওয়ায় অপরিশোধিত তেলের দামে নিম্নমুখী চাপ পড়েছে। উল্লেখ্য, তেল লেনদেনের ক্ষেত্রে রুশ ব্যাংকগুলোর ওপর কিছু নিষেধাজ্ঞা শিথিল করার বিষয়ে যুক্তরাষ্ট্রের বিবেচনার খবরও অপরিশোধিত তেলের দামের ওপর চাপ সৃষ্টি করেছে।
দিনের শুরুতে জাপান একগুচ্ছ অর্থনৈতিক তথ্য প্রকাশ করলেও মিশ্র ফলাফলের কারণে আগের দিনের 34 বছরের সর্বোচ্চ স্তর থেকে দরপতন আর বাড়েনি। জাপানের খুচরা বাণিজ্য কমেছে, বেকারত্বের হার অপরিবর্তিত থেকেছে এবং মার্চে শিল্প উৎপাদন মাসিক হিসাবে বেড়েছে, তবে বার্ষিক হিসাবে কমেছে। উল্লেখ্য, দেশটির শীর্ষ মুদ্রা কূটনীতিক Masato Kanda বৈদেশিক মুদ্রাবাজারে (FX) উপযুক্ত পদক্ষেপ নেওয়ার প্রয়োজনীয়তার কথা বললেও ইয়েনের দরপতন ঠেকাতে পারেননি। এদিকে, আন্তর্জাতিক মুদ্রা তহবিল (IMF) মনে করে, জাপানি কর্তৃপক্ষ নমনীয় বিনিময় হার ব্যবস্থার প্রতি পুরোপুরি প্রতিশ্রুতিবদ্ধ। সংস্থাটি আরও বলেছে, “ইয়েনের অবমূল্যায়ন সুদের হারের পার্থক্য এবং অন্যান্য কারণের প্রতিফলন।”
আইএমএফ আরও জানিয়েছে, এশিয়া-প্যাসিফিক অঞ্চলের অর্থনীতিগুলো ‘সফট ল্যান্ডিং’-এর পথে রয়েছে। একই সঙ্গে তারা চীনের অর্থনৈতিক প্রবৃদ্ধি ধীর হওয়ার কথা উল্লেখ করেছে—২০২৩ সালের 5.2% থেকে 2024 সালে 4.6% এবং 2025 সালে 4.1%। আইএমএফের মন্তব্যের পাশাপাশি, বেইজিং থেকে আসা মিশ্র অর্থনৈতিক কার্যকলাপের তথ্যও সপ্তাহের শুরুতে তৈরি হওয়া আশাবাদ কমিয়ে দিয়েছে এবং মার্কিন ডলারের রিকভারিকে সমর্থন জুগিয়েছে। তথ্যের দিকে তাকালে দেখা যায়, এপ্রিলে চীনের সরকারি ম্যানুফ্যাকচারিং সূচক—অর্থাৎ NBS ম্যানুফ্যাকচারিং PMI—50.8 থেকে কমে 50.4 হয়েছে। তবে বাজারের প্রত্যাশা ছিল 50.3। অন্যদিকে, Caixin-এর একই সূচক আগের 51.1 থেকে বেড়ে 51.4 হয়েছে, যেখানে বাজারের পূর্বাভাস ছিল 51.0। এ ছাড়া, ওই মাসে NBS নন-ম্যানুফ্যাকচারিং PMI-ও কমে 51.2 হয়েছে; বিশ্লেষকদের সম্মিলিত পূর্বাভাস ছিল 52.2 এবং আগের প্রকাশিত মান ছিল 53.0।
চীনের দুর্বল PMI-এর পাশাপাশি, মার্চে অস্ট্রেলিয়ার খুচরা বিক্রির প্রবৃদ্ধি 0.2% থেকে কমে -0.4% MoM হওয়ায় AUDUSD-এর দামে চাপ পড়েছে। এর ফলে G10 মুদ্রাগুলোর মধ্যে অস্ট্রেলিয়ান ডলার (AUD) সবচেয়ে বেশি দর হারিয়েছে। একইভাবে, এপ্রিলে নিউজিল্যান্ডের ANZ Business Confidence 22.9% থেকে কমে 14.9% হয়েছে এবং Activity Outlook-ও 22.5% থেকে কমে 14.3%-এ নেমেছে। চীন ও অস্ট্রেলিয়ার হতাশাজনক তথ্যের সঙ্গে এই দুর্বলতাও NZDUSD পেয়ারের দামে চাপ তৈরি করেছে।
অন্যদিকে, British Retail Consortium (BRC) Shop Price Index অনুযায়ী যুক্তরাজ্যের দোকানের দাম ডিসেম্বর 2021-এর পর সবচেয়ে ধীর গতিতে বেড়েছে। এপ্রিলে বছরওয়ারি বৃদ্ধি ছিল 0.8%, যেখানে আগের মাসে ছিল 1.3%। উল্লেখযোগ্যভাবে, খাদ্যবহির্ভূত পণ্যের দাম বছরওয়ারি 0.6% কমেছে—অক্টোবর 2021-এর পর প্রথম নেতিবাচক পাঠ। এই পরিস্থিতির সঙ্গে মার্কিন ডলারের সংশোধনমূলক উত্থান যোগ হয়ে GBPUSD-কে দুই সপ্তাহের সর্বোচ্চ স্তর থেকে নামিয়ে এনেছে।
US Dollar সামগ্রিকভাবে পুনরুদ্ধার হওয়ায় এবং আজ Eurozone-এর Q1 GDP-এর প্রাথমিক হিসাব ও এপ্রিলের গুরুত্বপূর্ণ মুদ্রাস্ফীতির তথ্যের প্রথম প্রকাশের আগে সতর্ক মনোভাব বিরাজ করায় EURUSD সপ্তাহের শুরুতে হওয়া লাভও হারিয়েছে। আগের দিনের জার্মানির তুলনামূলক কম মুদ্রাস্ফীতির তথ্য এবং European Central Bank (ECB)-এর কর্মকর্তাদের dovish মন্তব্যও Euro-র ওপর নিম্নমুখী চাপ তৈরি করতে পারে। সোমবার ECB-র ভাইস প্রেসিডেন্ট Luis de Guindos বলেছেন, মুদ্রাস্ফীতি নিয়ন্ত্রণে ECB সঠিক পথে এগোচ্ছে। একইভাবে, ECB নীতিনির্ধারক এবং Dutch Central Bank-এর প্রধান Klaas Knot বলেছেন, মুদ্রাস্ফীতি কমার বিষয়ে তাঁর আত্মবিশ্বাস ক্রমেই বাড়ছে। তিনি আরও বলেন, “জুনে সুদের হার কমানো বাস্তবসম্মত।”
- জোরালো বাই: USDCAD, USDJPY, US Dollar
- জোরালো বিক্রি: AUDUSD, NZDUSD, GBPUSD
- কিনুন: BTCUSD, ETHUSD, Nasdaq, Gold
- বিক্রি করুন: DAX, FTSE 100, BTCUSD, AUDUSD, EURUSD
জার্মানি, নজরে ইইউর অর্থনৈতিক ক্যালেন্ডার…
সপ্তাহের ধীরগতির শুরুর পর জার্মানি ও ইউরোজোনের একাধিক গুরুত্বপূর্ণ তথ্য মোমেন্টাম ট্রেডারদের ব্যস্ত রাখবে। যুক্তরাষ্ট্রের তুলনামূলক কম গুরুত্বপূর্ণ পরিসংখ্যানও নজরে রাখার মতো।
তবে, জার্মানি ও EU-এর 2024 সালের প্রথম প্রান্তিকের GDP-এর প্রাথমিক পরিসংখ্যান এবং ইউরোজোনের এপ্রিলের মূল্যস্ফীতির ফ্ল্যাশ ডেটা প্রকাশিত হলে EURUSD আজকের গুরুত্বপূর্ণ পেয়ার হয়ে উঠবে। ইউরোজোনে ‘সফট ল্যান্ডিং’ নিয়ে বাড়তে থাকা উদ্বেগ এবং ECB-র নরম অবস্থানের কারণে, নির্ধারিত ডেটায় ইতিবাচক চমক না এলে—যার সম্ভাবনা কম—ইউরো পেয়ারে আরও দরপতন হতে পারে।
অন্যদিকে, এপ্রিলের শিকাগো পারচেজিং ম্যানেজার্স’ ইনডেক্স, ফেব্রুয়ারির হাউজিং প্রাইস ইনডেক্স এবং ওই মাসের S&P/Case-Shiller হোম প্রাইস ইনডেক্সও বাজারের লিকুইডিটিতে অবদান রাখবে। তবে বুধবারের FOMC-এর আগে যুক্তরাষ্ট্রের ডেটাগুলো বিশেষ নজর কাড়ার সম্ভাবনা কম।
ট্রেডিংয়ে ভাগ্য আপনার সহায় হোক!